 nechodím na prednášky
OPTPV_20141118 09
Preber si túto prednášku so svojou AI
Skopíruj pripravený podklad a vlož ho do ChatGPT, Claude alebo inej AI — bude ťa učiť alebo skúšať len z tejto prednášky.
Zhrnutie prednášky
Prednáška predstavuje aplikáciu kvadratického programovania na úlohy fitovania funkcií na dáta. Ukazuje sa, že fitovanie polynómom (alebo inou lineárnou kombináciou bázových funkcií) vedie na kvadratický optimalizačný problém, keďže hľadané koeficienty vstupujú do modelu lineárne, aj keď samotné bázové funkcie sú nelineárne. Odvodzuje sa maticová formulácia problému a jej prevod do štandardného tvaru pre quadprog (matice P, Q, R), pričom bez obmedzení je možné úlohu riešiť aj analyticky cez normálové rovnice. Ďalej sa rozširuje na fitovanie s bodovými nerovnostnými obmedzeniami (napr. dolná hranica hodnoty fitu) a na tzv. riedke (sparse) fitovanie, kde sa pridaním L1 normy koeficientov s váhou gama minimalizuje počet nenulových parametrov na úkor presnosti fitu.
- - Fitovanie dát polynómom je špeciálny prípad kvadratického programovania s lineárnymi (rovnostnými) obmedzeniami.
- - Optimalizačnými premennými sú koeficienty polynómu, nie x-ové súradnice dát, preto sú obmedzenia lineárne.
- - Rovnostné obmedzenia možno eliminovať substitúciou a získať nekonštruovaný (bez obmedzení) kvadratický problém.
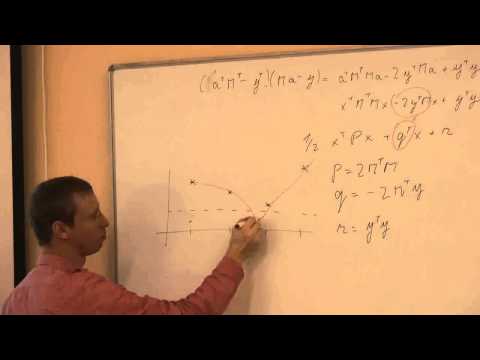
- - Odvodenie matíc P, Q, R zo štandardnej maticovej formulácie fitovacej úlohy (P=2MᵀM, Q=-2MᵀY, R=YᵀY).
- - Bez obmedzení sa dá riešenie nájsť analyticky cez nulový gradient (normálové rovnice), bez potreby solvera.
- - Pridaním nerovnostných obmedzení možno vynútiť, aby fit rešpektoval hranice v jednotlivých bodoch (pointwise), nie však medzi nimi.
- - Sparse fitovanie pridáva do účelovej funkcie L1 normu koeficientov váženú parametrom gama, čím sa dosiahne fit s menším počtom nenulových členov.
Zhrnutie pripravené s pomocou AI z prepisu videa.


